中国出口企业碳关税应对策略
(2026年)
天和经济研究所
2026年9月
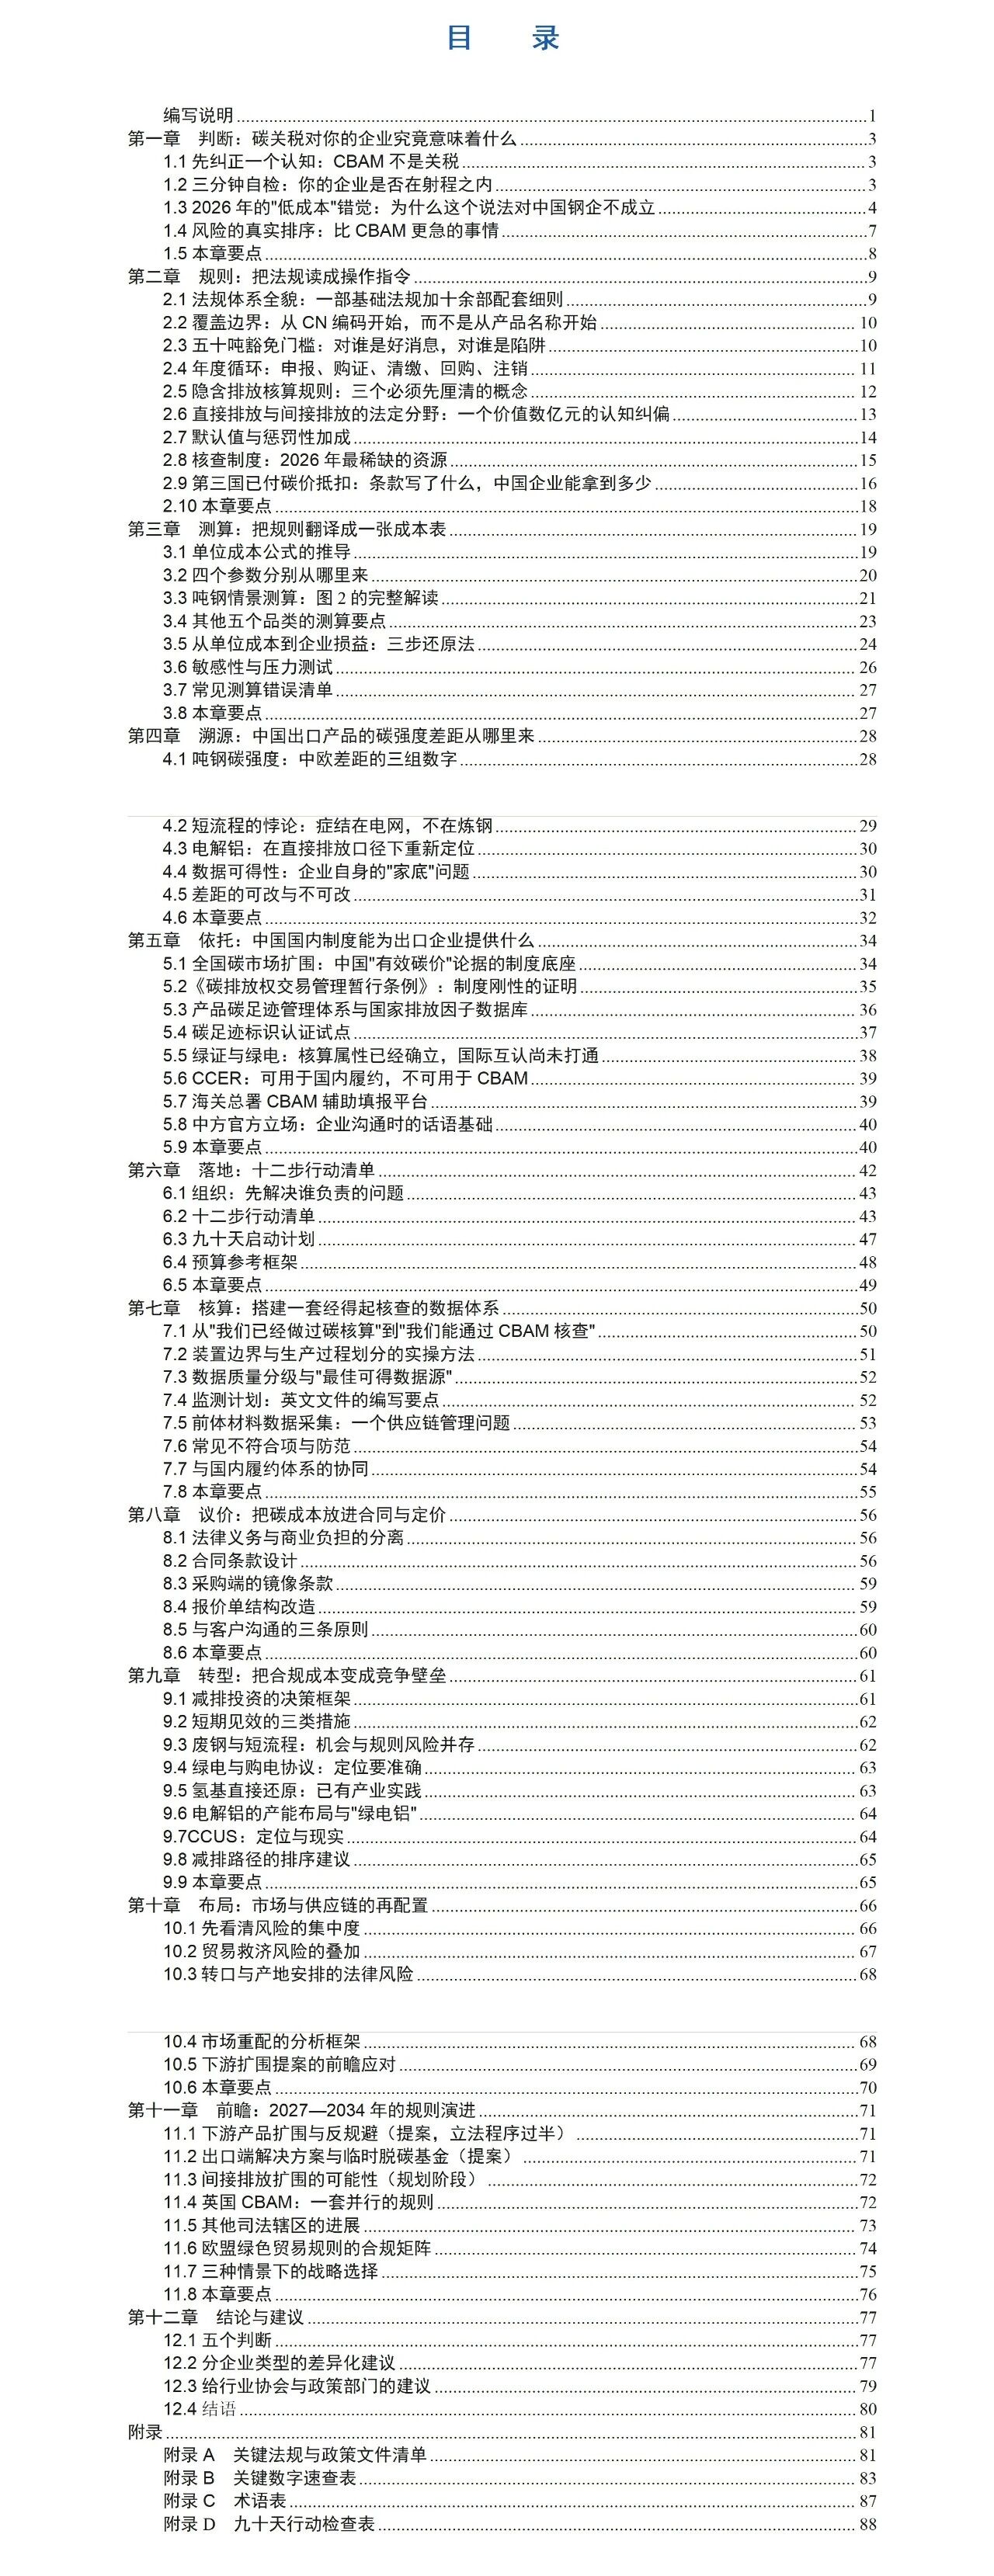
目 录
关键数据
结论
CBAM并非按货值征收的传统关税,而是以产品隐含碳排放为核心的贸易准入机制。企业之间的成本差异,取决于碳强度、数据质量和核查能力。
2026年不是观望期。对高碳排放产能而言,CBAM成本已经进入影响订单、报价和利润的区间;对能够提供实际排放数据并完成核查的企业,则可能形成出口竞争空间。
未来出口竞争不仅是产品、价格和交付能力的竞争,也是碳数据、绿色供应链和合规响应能力的竞争。可核查的碳排放数据体系,是应对欧盟CBAM、英国CBAM及绿色贸易规则的基础能力。
政策建议
正文
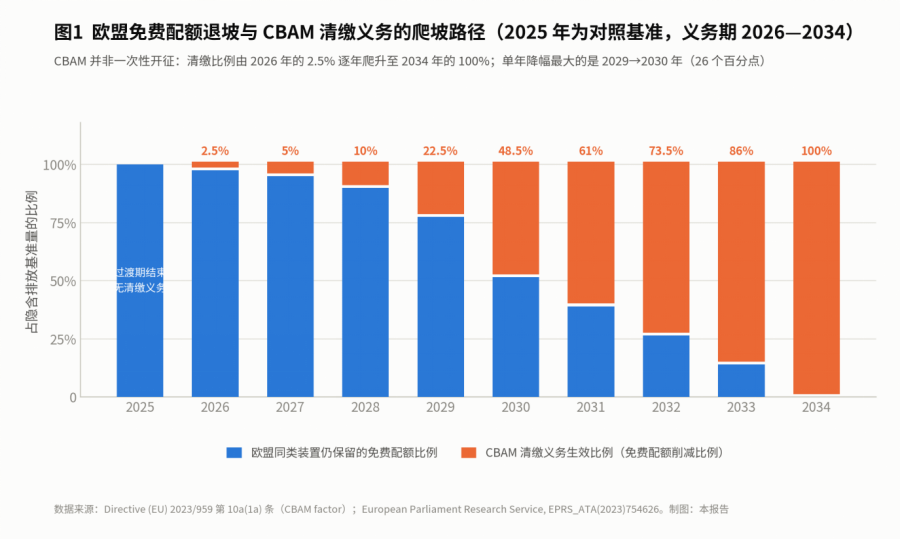
1.3.1流传甚广的算法
1.3.2这个算法错在哪里
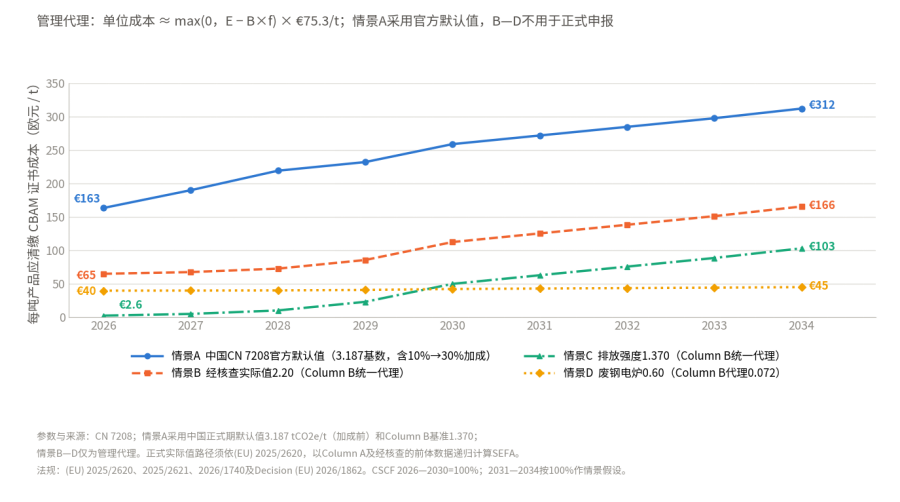
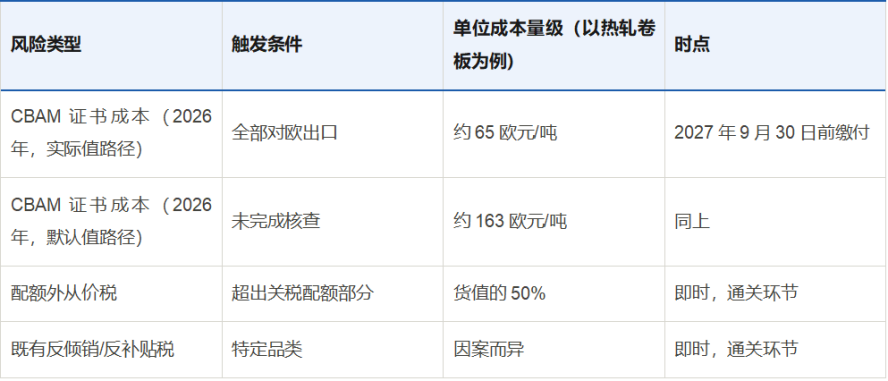
1.3.3从图2读出的三个管理结论
报告全文请登录天和数智小程序-报告栏目 查阅
欢迎投稿:来稿请发送到至cntianhe@sina.com
CopyRight©2026 cntianhe.org.cn All Rights Reserved 天和经济研究所 版权所有
E-mail:cntianhe@sina.com 京ICP备2024042563号-1
联系电话:010-82169629